ΝΟΜΙΚΑ ΘΕΜΑΤΑ & ΕΝΗΜΕΡΩΣΕΙΣ
Βαρέα και Ανθυγιεινά για τους υγειονομικούς: Ποιοι δικαιούνται σύνταξη στα 62, τι ισχύει για την εξαγορά προϋπηρεσίας και ποιες είναι οι νέες ασφαλιστικές υποχρεώσεις – Ν. 5316/2026: Αναλυτικός οδηγός για τη νέα συνταξιοδοτική ρύθμιση που αφορά νοσηλευτές, βοηθούς νοσηλευτών και διασώστες του ΕΣΥ και του ΕΚΑΒ

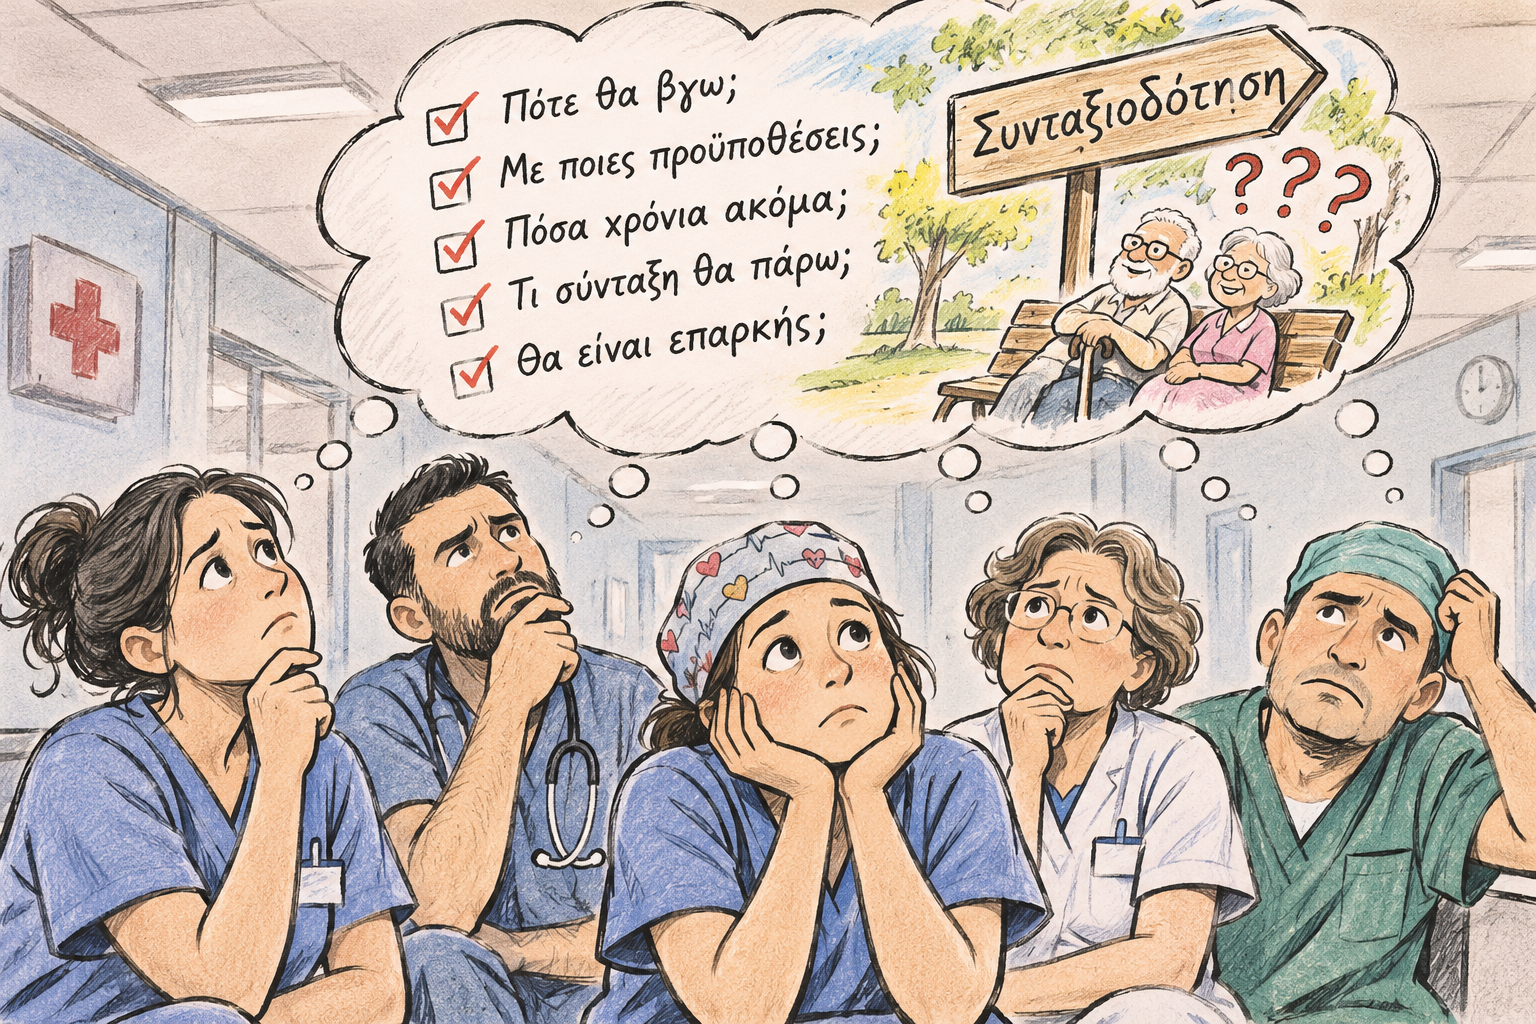
Μια σημαντική μεταβολή στο ασφαλιστικό και συνταξιοδοτικό καθεστώς συγκεκριμένων κατηγοριών εργαζομένων του δημόσιου συστήματος υγείας εισάγει το άρθρο 40 του Ν. 5316/2026 (ΦΕΚ Α΄ 105/06.07.2026), με το οποίο θεσπίζεται η δυνατότητα υπαγωγής τους στο καθεστώς των Βαρέων και Ανθυγιεινών Επαγγελμάτων (ΒΑΕ).
Η νέα ρύθμιση αφορά εργαζομένους στα δημόσια νοσοκομεία, στα Κέντρα Υγείας του Εθνικού Συστήματος Υγείας (ΕΣΥ) και στο Εθνικό Κέντρο Άμεσης Βοήθειας (ΕΚΑΒ), οι οποίοι απασχολούνται σε συγκεκριμένες ειδικότητες και υπάγονται στη συνταξιοδοτική προστασία του Δημοσίου. Πρόκειται για νομοθετική παρέμβαση ιδιαίτερης σημασίας, καθώς επιχειρεί να αντιμετωπίσει τη διαφορετική ασφαλιστική μεταχείριση εργαζομένων που ασκούν αντίστοιχα καθήκοντα, αλλά υπάγονται σε διαφορετικά συνταξιοδοτικά καθεστώτα.
Με τη νέα διάταξη παρέχεται, υπό συγκεκριμένες προϋποθέσεις, η δυνατότητα λήψης πλήρους κύριας σύνταξης με τη συμπλήρωση του 62ου έτους της ηλικίας, ενώ προβλέπεται και η αναγνώριση προηγούμενου χρόνου πραγματικής απασχόλησης μέσω εξαγοράς. Η εφαρμογή της διάταξης εξειδικεύεται περαιτέρω με την υπ’ αριθ. 21633/31.07.2026 εγκύκλιο του Υπουργείου Εργασίας και Κοινωνικής Ασφάλισης.
- Ποιους εργαζομένους αφορά η νέα διάταξη;
Στο πεδίο εφαρμογής της νέας ρύθμισης εμπίπτουν οι εργαζόμενοι στα νοσοκομεία και στα Κέντρα Υγείας του ΕΣΥ, καθώς και στο ΕΚΑΒ, οι οποίοι απασχολούνται στις ακόλουθες ειδικότητες:
- Νοσηλευτές.
- Βοηθοί νοσηλευτών.
- Οδηγοί ασθενοφόρων.
- Βοηθοί ασθενοφόρων – διασώστες.
Βασική προϋπόθεση είναι οι εργαζόμενοι να υπάγονται στη συνταξιοδοτική προστασία του Δημοσίου και να απασχολούνται αποκλειστικά στις ανωτέρω ειδικότητες.
Η διάταξη παραπέμπει στις περιπτώσεις 31 και 51 της υπουργικής απόφασης Φ10221/οικ.26816/929/30.11.2011, με την οποία καθορίστηκαν οι εργασίες και ειδικότητες που υπάγονται στον Κανονισμό Βαρέων και Ανθυγιεινών Επαγγελμάτων του πρώην ΙΚΑ-ΕΤΑΜ.
Επομένως, η υπαγωγή δεν εξαρτάται αποκλειστικά από την ιδιότητα του εργαζομένου ως υγειονομικού υπαλλήλου, αλλά από τον συνδυασμό της ειδικότητας, της πραγματικής απασχόλησης, του φορέα εργασίας και του ασφαλιστικού καθεστώτος.
Η νέα διάταξη δεν εντάσσει συλλήβδην όλους τους εργαζομένους του ΕΣΥ στα ΒΑΕ. Άλλες κατηγορίες υγειονομικού, εργαστηριακού, τεχνικού ή διοικητικού προσωπικού δεν αποκτούν αυτομάτως δικαίωμα υπαγωγής βάσει της συγκεκριμένης ρύθμισης.
- Ποιες είναι οι προϋποθέσεις συνταξιοδότησης;
Η σημαντικότερη συνέπεια της νέας νομοθετικής ρύθμισης αφορά τη δυνατότητα συνταξιοδότησης με πλήρη κύρια σύνταξη στο 62ο έτος της ηλικίας. Για τη θεμελίωση του σχετικού συνταξιοδοτικού δικαιώματος απαιτούνται σωρευτικά:
α) Συμπλήρωση του 62ου έτους της ηλικίας.
β) Τουλάχιστον 15 συντάξιμα έτη. Απαιτείται συνολικός χρόνος ασφάλισης τουλάχιστον δεκαπέντε ετών.
γ) Τουλάχιστον 12 έτη απασχόλησης στις προβλεπόμενες ειδικότητες. Από τα δεκαπέντε συνολικά έτη, τα δώδεκα πρέπει να αντιστοιχούν σε απασχόληση αποκλειστικά στις ειδικότητες που καλύπτει η διάταξη.
δ) Τουλάχιστον 3 έτη κατά την τελευταία 17ετία. Απαιτείται τουλάχιστον τριετής απασχόληση στις συγκεκριμένες ειδικότητες κατά τα τελευταία δεκαεπτά έτη πριν από τη συμπλήρωση του 62ου έτους της ηλικίας ή την υποβολή της αίτησης συνταξιοδότησης.
Οι παραπάνω προϋποθέσεις πρέπει να εξετάζονται συνδυαστικά.
Για παράδειγμα, εργαζόμενος που συμπληρώνει το 62ο έτος της ηλικίας του και διαθέτει συνολικά 30 έτη ασφάλισης δεν θεμελιώνει αυτομάτως δικαίωμα συνταξιοδότησης με τη νέα διάταξη, εάν δεν πληροί τις ειδικές προϋποθέσεις απασχόλησης στις προβλεπόμενες ειδικότητες. Αντιθέτως, εργαζόμενος που διαθέτει τον απαιτούμενο συνολικό χρόνο ασφάλισης, έχει συμπληρώσει τουλάχιστον δώδεκα έτη στις συγκεκριμένες ειδικότητες και πληροί την προϋπόθεση της τελευταίας δεκαεπταετίας μπορεί να αξιοποιήσει το νέο καθεστώς, εφόσον συντρέχουν και οι λοιπές νόμιμες προϋποθέσεις. Η ρύθμιση αποκτά ιδιαίτερη σημασία για εργαζομένους που, υπό το προηγούμενο συνταξιοδοτικό καθεστώς τους, δεν διέθεταν αντίστοιχη δυνατότητα αποχώρησης στο 62ο έτος.
- Η υπαγωγή στα Βαρέα και Ανθυγιεινά δεν είναι αυτόματη – Απαιτείται αίτηση
Ένα από τα κρισιμότερα σημεία της νέας διάταξης είναι ο προαιρετικός χαρακτήρας της υπαγωγής στο καθεστώς των ΒΑΕ ως προς την κύρια ασφάλιση. Οι εργαζόμενοι που πληρούν τις προβλεπόμενες προϋποθέσεις δεν εντάσσονται αυτοδικαίως στο νέο καθεστώς, αλλά πρέπει να εκδηλώσουν ρητά τη βούλησή τους μέσω σχετικής αίτησης. Η αίτηση υποβάλλεται στην αρμόδια υπηρεσία εκκαθάρισης μισθοδοσίας του φορέα στον οποίο απασχολείται ο εργαζόμενος.
Εφόσον ο εργαζόμενος επιλέξει την υπαγωγή στα ΒΑΕ για την κύρια ασφάλιση, η υπαγωγή καθίσταται υποχρεωτική και για την επικουρική ασφάλιση. Για τον λόγο αυτό, η αίτηση είναι κοινή για τους δύο κλάδους ασφάλισης.
Η επιλογή υπαγωγής πρέπει να πραγματοποιείται κατόπιν προσεκτικής αξιολόγησης του ασφαλιστικού ιστορικού και των συνταξιοδοτικών προοπτικών του εργαζομένου, καθώς συνεπάγεται πρόσθετες ασφαλιστικές επιβαρύνσεις και ενδέχεται να επηρεάζει τον σχεδιασμό της συνταξιοδότησής του.
- Αποκλειστική προθεσμία υποβολής αίτησης έως τις 6 Ιανουαρίου 2027
Ιδιαίτερη σημασία παρουσιάζει η προθεσμία που προβλέπει ο νόμος για την υπαγωγή στο νέο ασφαλιστικό καθεστώς. Σύμφωνα με τη διάταξη και τη σχετική διευκρινιστική εγκύκλιο, η αίτηση πρέπει να υποβληθεί εντός αποκλειστικής προθεσμίας έξι μηνών από την έναρξη ισχύος της ρύθμισης. Δεδομένου ότι ο Ν. 5316/2026 δημοσιεύθηκε στις 6 Ιουλίου 2026, η προβλεπόμενη εξάμηνη προθεσμία ολοκληρώνεται στις 6 Ιανουαρίου 2027. Η εγκύκλιος διευκρινίζει ρητά ότι εκπρόθεσμες αιτήσεις δεν γίνονται δεκτές.
Κατά συνέπεια, οι εργαζόμενοι που επιθυμούν να υπαχθούν στο νέο καθεστώς πρέπει να μεριμνήσουν εγκαίρως για την υποβολή της αίτησής τους, χωρίς να αναμένουν τη συμπλήρωση των συνταξιοδοτικών προϋποθέσεων ή την προσέγγιση του ορίου ηλικίας. Πρόκειται για προθεσμία ιδιαίτερης βαρύτητας, καθώς η παράλειψη εμπρόθεσμης υποβολής ενδέχεται να στερήσει από τον εργαζόμενο τη δυνατότητα αξιοποίησης της συγκεκριμένης νομοθετικής ρύθμισης.
- Πότε αρχίζει η ασφάλιση στα ΒΑΕ;
Η υπαγωγή στο νέο ασφαλιστικό καθεστώς δεν ανατρέχει αυτομάτως στην ημερομηνία δημοσίευσης του νόμου. Ως χρόνος έναρξης της υπαγωγής ορίζεται η πρώτη ημέρα του μεθεπόμενου μήνα από την υποβολή της σχετικής αίτησης. Ενδεικτικά, εάν ένας εργαζόμενος υποβάλει την αίτησή του εντός Νοεμβρίου 2026, η υπαγωγή του στο καθεστώς των ΒΑΕ αρχίζει από την 1η Ιανουαρίου 2027. Αντίστοιχα, εάν η αίτηση υποβληθεί εντός Δεκεμβρίου 2026, η υπαγωγή αρχίζει από την 1η Φεβρουαρίου 2027.
Επομένως, ο χρόνος υποβολής της αίτησης έχει άμεση σημασία τόσο για την έναρξη καταβολής των πρόσθετων ασφαλιστικών εισφορών όσο και για τον χρόνο ασφάλισης που θα πραγματοποιηθεί εφεξής υπό το νέο καθεστώς.
- Ποιες πρόσθετες ασφαλιστικές εισφορές προβλέπονται;
Η υπαγωγή στα Βαρέα και Ανθυγιεινά Επαγγέλματα συνοδεύεται από την υποχρέωση καταβολής πρόσθετης ειδικής ασφαλιστικής εισφοράς. Για τον κλάδο κύριας σύνταξης, η πρόσθετη εισφορά ανέρχεται συνολικά σε 3,60%, εκ του οποίου:
- Ποσοστό 2,20% βαρύνει τον ασφαλισμένο.
- Ποσοστό 1,40% βαρύνει τον εργοδότη.
Για τον κλάδο επικουρικής ασφάλισης, η πρόσθετη εισφορά ανέρχεται συνολικά σε 2%, εκ του οποίου:
- Ποσοστό 1,25% βαρύνει τον ασφαλισμένο.
- Ποσοστό 0,75% βαρύνει τον εργοδότη.
Συνεπώς, η συνολική πρόσθετη ασφαλιστική επιβάρυνση ανέρχεται σε 5,60%, από την οποία ποσοστό 3,45% βαρύνει τον εργαζόμενο και ποσοστό 2,15% τον εργοδότη.
Οι εισφορές αυτές είναι πρόσθετες σε σχέση με τις συνήθεις ασφαλιστικές εισφορές και υπολογίζονται επί των αποδοχών που αποτελούν τη βάση υπολογισμού των εισφορών κύριας και επικουρικής ασφάλισης. Η οικονομική αυτή επιβάρυνση αποτελεί παράγοντα που πρέπει να συνεκτιμάται πριν από την επιλογή υπαγωγής, ιδίως από εργαζομένους που απέχουν αρκετά χρόνια από τη συνταξιοδότηση.
- Αναγνώριση προηγούμενου χρόνου υπηρεσίας ως χρόνου ΒΑΕ – Δυνατότητα εξαγοράς
Ιδιαίτερα σημαντική είναι η δυνατότητα αναγνώρισης προηγούμενου χρόνου πραγματικής απασχόλησης στις προβλεπόμενες ειδικότητες, μέσω εξαγοράς. Η πρόβλεψη αυτή αποσκοπεί στη διευκόλυνση των εργαζομένων που διαθέτουν ήδη σημαντικό χρόνο υπηρεσίας, αλλά ο χρόνος αυτός δεν είχε υπαχθεί στο ειδικό ασφαλιστικό καθεστώς των ΒΑΕ.
Με τη νέα ρύθμιση παρέχεται η δυνατότητα αναγνώρισης του απαιτούμενου χρόνου, ώστε να συμπληρωθούν οι ειδικές χρονικές προϋποθέσεις συνταξιοδότησης. Ωστόσο, η αναγνώριση δεν είναι άνευ όρων ούτε χωρίς οικονομικό κόστος. Προϋποθέτει πραγματική απασχόληση στις συγκεκριμένες ειδικότητες, υποβολή σχετικής αίτησης και καταβολή των προβλεπόμενων εισφορών εξαγοράς.
Επιπλέον, η αναγνώριση χρόνου για την κύρια ασφάλιση συνδέεται με αντίστοιχη υποχρέωση αναγνώρισης στον κλάδο επικουρικής ασφάλισης, για το ίδιο χρονικό διάστημα.
Η συγκεκριμένη δυνατότητα μπορεί να αποδειχθεί καθοριστική για εργαζομένους που πλησιάζουν στο 62ο έτος της ηλικίας τους και διαθέτουν πολυετή πραγματική υπηρεσία στις καλυπτόμενες ειδικότητες. Πρέπει, πάντως, να διευκρινιστεί ότι η εξαγορά δεν αποτελεί γενικό μηχανισμό μετατροπής οποιουδήποτε ασφαλιστικού χρόνου σε χρόνο ΒΑΕ. Αφορά τον χρόνο πραγματικής απασχόλησης που πληροί τις ειδικές προϋποθέσεις του νόμου.
- Πόσο κοστίζει η εξαγορά προηγούμενου χρόνου ασφάλισης;
Ένα από τα σημαντικότερα ζητήματα που ανακύπτουν κατά την εφαρμογή της νέας διάταξης είναι το οικονομικό κόστος αναγνώρισης προηγούμενου χρόνου υπηρεσίας. Σύμφωνα με το άρθρο 40 παρ. 4 του Ν. 5316/2026, η αναγνώριση πραγματοποιείται με την καταβολή από τον ασφαλισμένο, για κάθε μήνα αναγνωριζόμενου χρόνου, του συνόλου της πρόσθετης ειδικής εισφοράς ΒΑΕ, δηλαδή τόσο του ποσοστού που αντιστοιχεί στον εργαζόμενο όσο και εκείνου που αντιστοιχεί στον εργοδότη.
Ειδικότερα, το κόστος εξαγοράς υπολογίζεται με βάση τα ποσοστά που ισχύουν κατά τον χρόνο υποβολής της αίτησης εξαγοράς και επί των συντάξιμων αποδοχών του εργαζομένου κατά τον ίδιο μήνα. Για την κύρια ασφάλιση το συνολικό ποσοστό ανέρχεται σε 3,60%, ενώ για την επικουρική ασφάλιση σε 2%. Κατά συνέπεια, στις περιπτώσεις που απαιτείται αναγνώριση του ίδιου χρονικού διαστήματος και στους δύο κλάδους ασφάλισης, το συνολικό κόστος εξαγοράς υπολογίζεται με ποσοστό 5,60% επί της αντίστοιχης ασφαλιστικής βάσης για κάθε αναγνωριζόμενο μήνα.
Ενδεικτικό παράδειγμα:
Εργαζόμενος με συντάξιμες μηνιαίες αποδοχές 1.500 ευρώ, ο οποίος επιθυμεί να αναγνωρίσει πέντε έτη πραγματικής απασχόλησης, δηλαδή 60 μήνες, θα επιβαρυνθεί, με βάση τα ανωτέρω ποσοστά, ως εξής:
- Κόστος κύριας ασφάλισης: 1.500 × 3,60% × 60 = 3.240 ευρώ.
- Κόστος επικουρικής ασφάλισης: 1.500 × 2% × 60 = 1.800 ευρώ.
- Συνολικό κόστος εξαγοράς: 5.040 ευρώ.
Το παράδειγμα είναι ενδεικτικό και προϋποθέτει ότι ολόκληρο το χρονικό διάστημα αναγνωρίζεται και στους δύο κλάδους ασφάλισης.
Η εξαγορά μπορεί να πραγματοποιηθεί είτε με εφάπαξ καταβολή είτε με δόσεις, ο αριθμός των οποίων είναι ίσος με τους αναγνωριζόμενους μήνες απασχόλησης.
Εάν ο ασφαλισμένος θεμελιώσει συνταξιοδοτικό δικαίωμα πριν από την πλήρη εξόφληση του ποσού εξαγοράς, προβλέπεται παρακράτηση από την κύρια σύνταξη ποσού ίσου με το ένα τέταρτο αυτής, μέχρι την εξόφληση της σχετικής οφειλής. Για την επικουρική ασφάλιση εφαρμόζονται οι ειδικότερες διατάξεις που προβλέπονται για τον αντίστοιχο φορέα.
Η αναγνώριση πραγματοποιείται με πράξη της αρμόδιας υπηρεσίας εκκαθάρισης μισθοδοσίας του φορέα απασχόλησης, ενώ μετά την εξόφληση εκδίδεται σχετική βεβαίωση, η οποία εντάσσεται στον υπηρεσιακό φάκελο του εργαζομένου. Επομένως, πριν από την υποβολή αίτησης εξαγοράς, είναι ιδιαίτερα σημαντικό να πραγματοποιείται εξατομικευμένος υπολογισμός του κόστους και να εξετάζεται εάν η συγκεκριμένη αναγνώριση είναι πράγματι αναγκαία και συμφέρουσα για τη θεμελίωση συνταξιοδοτικού δικαιώματος.
- Ο αναγνωριζόμενος χρόνος θεωρείται πραγματικός χρόνος ασφάλισης – Δεν προσμετράται στο γενικό ανώτατο όριο εξαγορών
Μια ακόμη ιδιαίτερα σημαντική πρόβλεψη της νέας διάταξης αφορά τη νομική φύση του χρόνου που αναγνωρίζεται μέσω εξαγοράς. Σύμφωνα με το άρθρο 40 παρ. 4 περ. ε΄ του Ν. 5316/2026, ο αναγνωριζόμενος χρόνος αποτελεί πραγματικό χρόνο ασφάλισης. Η συγκεκριμένη πρόβλεψη έχει ουσιαστική σημασία, καθώς ο χρόνος αυτός δεν συνυπολογίζεται στο ανώτατο όριο αναγνωριζόμενων χρόνων ασφάλισης που προβλέπεται από το άρθρο 17 του Ν. 3865/2010 για την κύρια ασφάλιση και το άρθρο 64 του Ν. 4826/2021 για την επικουρική ασφάλιση του ΤΕΚΑ. Με άλλα λόγια, η αναγνώριση προηγούμενης πραγματικής απασχόλησης στις προβλεπόμενες ειδικότητες δεν περιορίζει, εξ αυτού και μόνο του λόγου, τη δυνατότητα αξιοποίησης άλλων αναγνωριζόμενων χρόνων ασφάλισης, σύμφωνα με τις εκάστοτε εφαρμοστέες διατάξεις.
Η διαφοροποίηση αυτή είναι ιδιαίτερα σημαντική για εργαζομένους που έχουν ήδη προβεί σε αναγνώριση πλασματικών ετών, όπως χρόνου στρατιωτικής θητείας, σπουδών ή τέκνων, ή εξετάζουν το ενδεχόμενο να προβούν σε αντίστοιχες αναγνωρίσεις για τη συμπλήρωση των συνταξιοδοτικών τους προϋποθέσεων. Ωστόσο, πρέπει να επισημανθεί ότι η ειδική αυτή μεταχείριση αφορά αποκλειστικά τον χρόνο πραγματικής απασχόλησης που αναγνωρίζεται σύμφωνα με τις προϋποθέσεις της νέας διάταξης και δεν επεκτείνεται αδιακρίτως σε οποιονδήποτε άλλο ασφαλιστικό χρόνο.
- Τι ισχύει για την επικουρική σύνταξη;
Η νέα διάταξη ρυθμίζει όχι μόνο ζητήματα κύριας ασφάλισης αλλά και την υπαγωγή στην επικουρική ασφάλιση. Για τη θεμελίωση δικαιώματος επικουρικής σύνταξης εφαρμόζονται οι διατάξεις του άρθρου 96Α του Ν. 4387/2016. Ειδικότερα, απαιτείται η συμπλήρωση τουλάχιστον δεκαπέντε ετών ασφάλισης και η συνταξιοδότηση για την ίδια αιτία από τον κλάδο κύριας ασφάλισης του e-ΕΦΚΑ.
Η σύνδεση κύριας και επικουρικής ασφάλισης αποκτά ιδιαίτερη σημασία στην περίπτωση αναγνώρισης προηγούμενου χρόνου υπηρεσίας. Ο εργαζόμενος που επιλέγει να αναγνωρίσει χρόνο για τη συμπλήρωση των ειδικών προϋποθέσεων των ΒΑΕ στην κύρια ασφάλιση υποχρεούται να αναγνωρίσει και στον επικουρικό φορέα το ίδιο χρονικό διάστημα.
Συνεπώς, ο υπολογισμός του κόστους εξαγοράς δεν πρέπει να περιορίζεται αποκλειστικά στην κύρια σύνταξη.
- Τι ισχύει για τους υγειονομικούς που προσλήφθηκαν από 1.1.2011 και υπάγονται στο πρώην ΙΚΑ-ΕΤΑΜ;
Ιδιαίτερη κατηγορία αποτελούν οι εργαζόμενοι των προβλεπόμενων ειδικοτήτων οι οποίοι υπάγονται, ως προς την κύρια σύνταξη, στο ασφαλιστικό και συνταξιοδοτικό καθεστώς του πρώην ΙΚΑ-ΕΤΑΜ, σύμφωνα με το άρθρο 2 του Ν. 3865/2010. Πρόκειται για εργαζομένους που, λόγω του ασφαλιστικού καθεστώτος τους, υπάγονται ήδη στις διατάξεις περί Βαρέων και Ανθυγιεινών Επαγγελμάτων ως προς την κύρια ασφάλιση. Για την κατηγορία αυτή, το άρθρο 40 παρ. 5 του Ν. 5316/2026 εισάγει ειδικές ρυθμίσεις σχετικά με την επικουρική ασφάλιση.
Ειδικότερα, προβλέπεται η υποχρεωτική καταβολή πρόσθετης ειδικής εισφοράς ΒΑΕ υπέρ επικουρικής ασφάλισης, συνολικού ποσοστού 2%, το οποίο επιμερίζεται σε 1,25% για τον εργαζόμενο και 0,75% για τον εργοδότη. Η υποχρέωση αυτή αφορά τόσο τους εργαζομένους που έχουν ήδη προσληφθεί και υπάγονται στο ανωτέρω ασφαλιστικό καθεστώς όσο και όσους προσλαμβάνονται μετά την έναρξη ισχύος της νέας διάταξης, εφόσον συντρέχουν οι προβλεπόμενες προϋποθέσεις.
Ιδιαίτερη σημασία έχει η πρόβλεψη για τους ήδη υπηρετούντες εργαζομένους. Συγκεκριμένα, για όσους είχαν προσληφθεί πριν από την έναρξη ισχύος της διάταξης και για τους οποίους καταβάλλεται ήδη πρόσθετη εισφορά ΒΑΕ στην κύρια ασφάλιση, προβλέπεται υποχρεωτική αναγνώριση, μέσω εξαγοράς, του απαιτούμενου χρόνου και στον επικουρικό φορέα, προκειμένου να συμπληρωθούν οι ελάχιστες χρονικές προϋποθέσεις συνταξιοδότησης με τις διατάξεις περί ΒΑΕ του πρώην ΙΚΑ-ΕΤΑΜ. Η εξαγορά αυτή πραγματοποιείται με την καταβολή από τον ασφαλισμένο του συνόλου της πρόσθετης ειδικής εισφοράς επικουρικής ασφάλισης, δηλαδή ποσοστού 2%, επί των συντάξιμων αποδοχών του κατά τον μήνα υποβολής της αίτησης εξαγοράς. Κατά συνέπεια, για την κατηγορία αυτή δεν τίθεται κατ’ ανάγκην ζήτημα νέας υπαγωγής στα ΒΑΕ ως προς την κύρια ασφάλιση, αλλά κυρίως ζήτημα συμπλήρωσης των απαιτούμενων προϋποθέσεων και καταβολής πρόσθετων εισφορών στον κλάδο επικουρικής ασφάλισης.
Η διάκριση αυτή είναι κρίσιμη, καθώς οι ασφαλιστικές υποχρεώσεις και οι δυνατότητες συνταξιοδότησης δεν είναι απολύτως ταυτόσημες για όλους τους εργαζομένους του ΕΣΥ και του ΕΚΑΒ.
- Προσαύξηση σύνταξης ακόμη και χωρίς συνταξιοδότηση με τις ειδικές προϋποθέσεις των ΒΑΕ
Ένα ακόμη σημαντικό ζήτημα, το οποίο διευκρινίζεται ρητά με την εγκύκλιο 21633/31.07.2026, αφορά τους εργαζομένους που υπάγονται στο νέο καθεστώς και καταβάλλουν τις πρόσθετες ειδικές εισφορές ΒΑΕ, αλλά τελικώς δεν συνταξιοδοτούνται με τις ειδικές προϋποθέσεις της νέας ρύθμισης. Στις περιπτώσεις αυτές, η καταβολή των πρόσθετων ασφαλιστικών εισφορών δεν στερείται συνταξιοδοτικής σημασίας. Ειδικότερα, προβλέπεται ότι οι εργαζόμενοι αυτοί δικαιούνται, κατά τον υπολογισμό του ανταποδοτικού μέρους της κύριας σύνταξής τους, την προσαύξηση που προβλέπεται από το άρθρο 30 του Ν. 4387/2016, εφόσον έχουν καταβάλει την πρόσθετη ειδική εισφορά ΒΑΕ.
Η πρόβλεψη αυτή έχει ιδιαίτερη πρακτική σημασία. Για παράδειγμα, εργαζόμενος που επιλέγει την υπαγωγή στο νέο καθεστώς και καταβάλλει τις αντίστοιχες πρόσθετες εισφορές ενδέχεται τελικώς να συνταξιοδοτηθεί με άλλες γενικές ή ειδικές συνταξιοδοτικές διατάξεις.
Στην περίπτωση αυτή, ο χρόνος για τον οποίο καταβλήθηκαν πρόσθετες εισφορές ΒΑΕ μπορεί να ληφθεί υπόψη για την προσαύξηση του ανταποδοτικού μέρους της σύνταξής του, σύμφωνα με τις ειδικότερες προϋποθέσεις του άρθρου 30.
Ωστόσο, η ύπαρξη δικαιώματος προσαύξησης δεν σημαίνει ότι η υπαγωγή στα ΒΑΕ είναι σε κάθε περίπτωση οικονομικά συμφέρουσα. Το τελικό όφελος εξαρτάται από το ύψος των συντάξιμων αποδοχών, τη διάρκεια καταβολής των πρόσθετων εισφορών, τον συνολικό ασφαλιστικό χρόνο και τις εφαρμοστέες διατάξεις υπολογισμού της σύνταξης. Επομένως, η προσαύξηση αποτελεί σημαντικό παράγοντα που πρέπει να συνεκτιμάται κατά τη σύγκριση των διαθέσιμων συνταξιοδοτικών επιλογών.
- Ποιους εργαζομένους συμφέρει περισσότερο η νέα ρύθμιση;
Η πρακτική αξία της νέας διάταξης διαφοροποιείται ανάλογα με το ασφαλιστικό ιστορικό κάθε εργαζομένου. Ιδιαίτερο ενδιαφέρον παρουσιάζει για εργαζομένους που υπάγονται στη συνταξιοδοτική προστασία του Δημοσίου, έχουν συμπληρώσει πολυετή υπηρεσία στις συγκεκριμένες ειδικότητες και πλησιάζουν στο 62ο έτος της ηλικίας τους. Για τις κατηγορίες αυτές, η δυνατότητα αναγνώρισης προηγούμενου χρόνου υπηρεσίας ενδέχεται να επιτρέψει τη συμπλήρωση των απαιτούμενων προϋποθέσεων και την αξιοποίηση ευνοϊκότερου συνταξιοδοτικού καθεστώτος.
Αντίθετα, για εργαζομένους που έχουν ήδη θεμελιώσει δικαίωμα συνταξιοδότησης με άλλες διατάξεις ή διαθέτουν ευνοϊκότερες προϋποθέσεις αποχώρησης, η επιλογή υπαγωγής στα ΒΑΕ δεν είναι απαραίτητα η συμφερότερη. Ειδικότερα, πριν από τη λήψη απόφασης, πρέπει να εξετάζονται:
- Η ημερομηνία πρώτης υπαγωγής στην ασφάλιση και το εφαρμοστέο συνταξιοδοτικό καθεστώς.
- Ο συνολικός χρόνος ασφάλισης και η διάρκεια πραγματικής απασχόλησης στις προβλεπόμενες ειδικότητες.
- Η δυνατότητα θεμελίωσης συνταξιοδοτικού δικαιώματος με άλλες γενικές ή ειδικές διατάξεις.
- Το απαιτούμενο κόστος εξαγοράς προηγούμενου χρόνου υπηρεσίας.
- Η πρόσθετη ασφαλιστική επιβάρυνση μέχρι τη συνταξιοδότηση.
- Η ενδεχόμενη προσαύξηση του ανταποδοτικού μέρους της σύνταξης λόγω καταβολής πρόσθετων εισφορών.
Η σύγκριση αυτή είναι απαραίτητη προκειμένου να διαπιστωθεί εάν η νέα ρύθμιση οδηγεί πράγματι σε ευνοϊκότερο χρόνο συνταξιοδότησης ή σε ουσιαστικό οικονομικό όφελος.
- Συμπεράσματα – Η σημασία της έγκαιρης ασφαλιστικής και νομικής αξιολόγησης
Η υπαγωγή συγκεκριμένων κατηγοριών εργαζομένων του ΕΣΥ και του ΕΚΑΒ στα Βαρέα και Ανθυγιεινά Επαγγέλματα αποτελεί σημαντική εξέλιξη στο πεδίο της κοινωνικής ασφάλισης και του συνταξιοδοτικού δικαίου. Με το άρθρο 40 του Ν. 5316/2026 επιχειρείται η εναρμόνιση των συνταξιοδοτικών προϋποθέσεων εργαζομένων που παρέχουν αντίστοιχες υπηρεσίες, αλλά μέχρι σήμερα αντιμετωπίζονταν διαφορετικά λόγω του ασφαλιστικού τους καθεστώτος.
Η δυνατότητα συνταξιοδότησης στο 62ο έτος, η αναγνώριση προηγούμενου χρόνου πραγματικής απασχόλησης και η ένταξη στο ειδικό καθεστώς των ΒΑΕ δημιουργούν νέες προοπτικές για σημαντικό αριθμό εργαζομένων. Ιδιαίτερη σημασία παρουσιάζουν επίσης η δυνατότητα προσαύξησης της ανταποδοτικής σύνταξης λόγω καταβολής πρόσθετων εισφορών, η μη προσμέτρηση του εξαγοραζόμενου πραγματικού χρόνου στα γενικά ανώτατα όρια αναγνωρίσεων και οι ειδικές ρυθμίσεις για τους εργαζομένους που υπάγονται στο ασφαλιστικό καθεστώς του πρώην ΙΚΑ-ΕΤΑΜ. Παράλληλα, όμως, η εφαρμογή της ρύθμισης προϋποθέτει προσεκτική εξέταση των ασφαλιστικών δεδομένων κάθε ενδιαφερομένου, καθώς η υπαγωγή δεν είναι αυτόματη, συνεπάγεται πρόσθετες εισφορές και υπόκειται σε αυστηρή προθεσμία.
Η 6η Ιανουαρίου 2027 αποτελεί κρίσιμη ημερομηνία για όσους επιθυμούν να αξιοποιήσουν τη νέα διάταξη. Για τον λόγο αυτό, οι ενδιαφερόμενοι εργαζόμενοι είναι σκόπιμο να προβούν εγκαίρως σε έλεγχο του ασφαλιστικού τους ιστορικού και σε εξειδικευμένη νομική αξιολόγηση των συνταξιοδοτικών τους δικαιωμάτων. Η ορθή εκτίμηση των προϋποθέσεων υπαγωγής, του κόστους εξαγοράς, της δυνατότητας προσαύξησης της σύνταξης και των εναλλακτικών δυνατοτήτων συνταξιοδότησης μπορεί να αποδειχθεί καθοριστική τόσο για τον χρόνο αποχώρησης από την εργασία όσο και για τη συνολική οικονομική επιβάρυνση του ασφαλισμένου.
Η εξειδικευμένη νομική υποστήριξη σε ζητήματα κοινωνικοασφαλιστικού και συνταξιοδοτικού δικαίου συμβάλλει στην ασφαλή αξιοποίηση των νέων νομοθετικών δυνατοτήτων και στην αποφυγή παραλείψεων που ενδέχεται να επηρεάσουν ουσιωδώς τα συνταξιοδοτικά δικαιώματα των εργαζομένων.
*Το γραφείο μας διαθέτει μεγάλη εμπειρία σε πάσης φύσεως ζητήματα εργατικού και κοινωνικοασφαλιστικού δικαίου (απολύσεις, οφειλή δεδουλευμένων αποδοχών, διεκδίκηση υπερωριών και πάσης φύσης εργατικών απαιτήσεων, άκυρη απόλυση, παράσταση σε πάσης φύσεως εργατικές διαφορές, καταμέτρηση ενσήμων, υπολογισμός ποσού σύνταξης, υποβολή αίτησης συνταξιοδότησης, συντάξεις γήρατος, αναπηρίας, θανάτου κ.ο.κ). Για περαιτέρω νομικές συμβουλές ή για την ανάθεση της υπόθεσής σας στο γραφείο μας μπορείτε να επικοινωνήσετε μαζί μας στο τηλ. 2313 079293 ή με email στο info@siopi-law.gr. Σημειώνεται ότι απαγορεύεται βάσει Κώδικα περί Δικηγόρων η παροχή νομικών συμβουλών άνευ της ανάλογης αμοιβής (άρθρο 57 Ν. 4194/2013)*
Δάφνη I. Σιώπη
Δικηγόρος LLM
Τσιμισκή 52, Θεσσαλονίκη
Τ. 2313 079293, 6977 568673
Ε. info@siopi-law.gr, dsiopi@siopi-law.gr